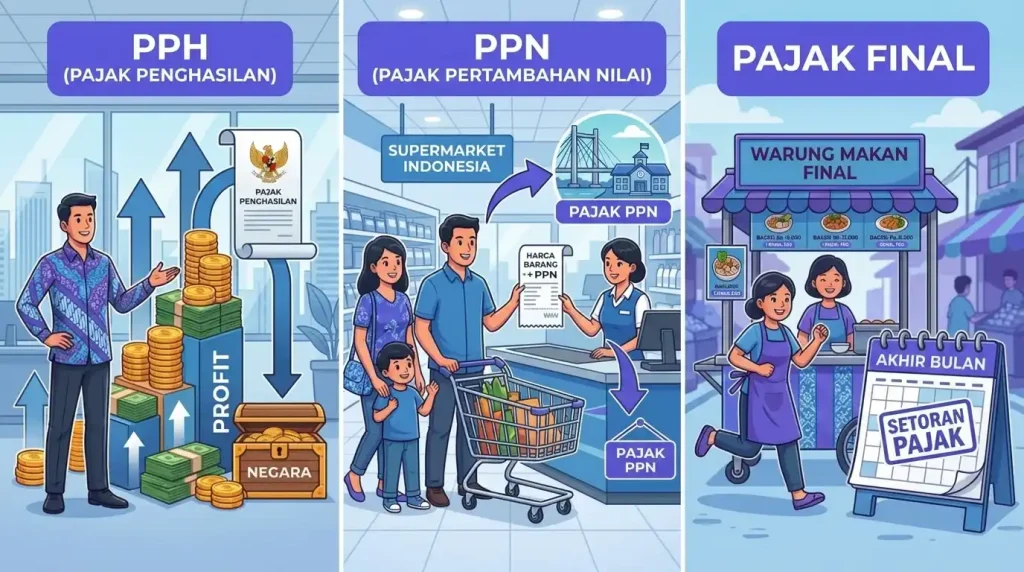
Pajak Pertambahan Nilai atau PPN adalah pungutan wajib yang dikenakan atas setiap pertambahan nilai dari barang atau jasa dalam peredarannya dari produsen ke konsumen. Berdasarkan ketentuan perpajakan yang berlaku di Indonesia, pungutan ini bersifat tidak langsung, yang berarti beban pajak ditanggung oleh konsumen akhir, sementara penyetorannya dilakukan oleh pengusaha kena pajak.
Daftar Isi
Apa itu PPN dalam Sistem Perpajakan Indonesia?
PPN adalah jenis pajak objektif dan tidak langsung yang dikenakan pada setiap transaksi penyerahan Barang Kena Pajak (BKP) atau Jasa Kena Pajak (JKP) di dalam Daerah Pabean. Pajak ini menganut prinsip destinasi, di mana pengenaan pajak terjadi di tempat di mana barang atau jasa tersebut dikonsumsi oleh masyarakat atau badan usaha.
Dalam ekosistem perdagangan, pelaku usaha yang telah dikukuhkan sebagai Pengusaha Kena Pajak (PKP) wajib memungut, menyetor, dan melaporkan pajak ini. Tarif umum yang berlaku diatur dalam Undang-Undang Harmonisasi Peraturan Perpajakan (UU HPP) serta peraturan pelaksanaannya yang diterbitkan oleh Direktorat Jenderal Pajak untuk menjaga keseimbangan penerimaan negara dan keadilan sosial bagi seluruh rakyat Indonesia.
Bagaimana Cara Kerja PPN dalam Transaksi Bisnis?
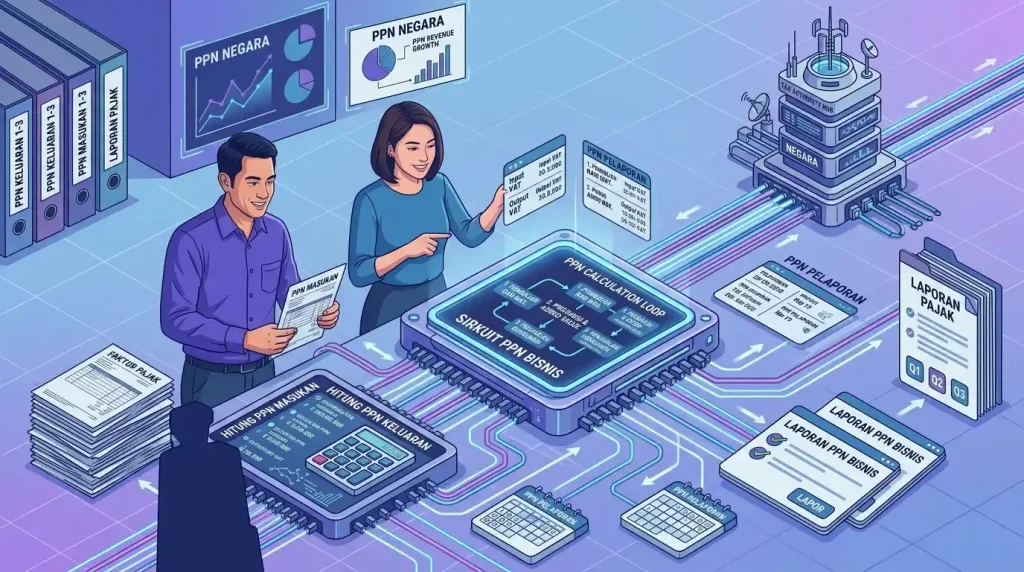
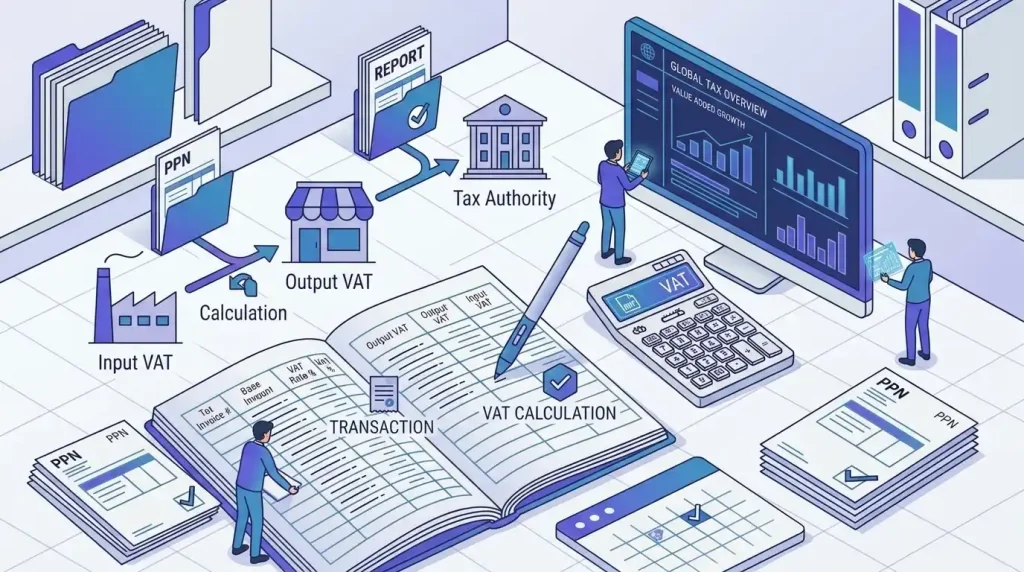
Cara kerja PPN melibatkan mekanisme pengkreditan pajak masukan dan pajak keluaran yang terjadi sepanjang rantai pasok produksi hingga distribusi barang dan jasa. Setiap kali pengusaha membeli bahan baku atau jasa dari vendor, mereka membayar Pajak Masukan. Sebaliknya, ketika mereka menjual produk jadi kepada pelanggan, mereka memungut Pajak Keluaran.
Mekanisme perhitungan beban yang harus disetor ke kas negara menggunakan selisih antara pajak keluaran dengan pajak masukan pada masa pajak yang sama. Apabila pajak keluaran lebih besar daripada pajak masukan, selisih tersebut merupakan pajak terutang yang harus disetor. Sebaliknya, jika pajak masukan lebih besar, selisihnya dapat dikompensasikan ke masa pajak berikutnya atau dimohonkan restitusi sesuai ketentuan yang berlaku.
Ilustrasi Perhitungan PPN
Ilustrasi perhitungan PPN dapat dilihat ketika sebuah pabrik garmen membeli kain senilai Rp10.000.000 dan dikenakan tarif 11% sebesar Rp1.100.000 sebagai Pajak Masukan. Pabrik tersebut kemudian memproses kain menjadi pakaian dan menjualnya kepada distributor dengan harga Rp15.000.000, lalu memungut Pajak Keluaran sebesar Rp1.650.000.
Berdasarkan transaksi tersebut, jumlah pajak yang harus disetor oleh pabrik ke kas negara adalah selisih antara Pajak Keluaran dan Pajak Masukan. Perhitungannya menggunakan rumus:
Pajak Terutang = Pajak Keluaran – Pajak Masukan
Dengan memasukkan angka di atas:
Rp1.650.000 - Rp1.100.000 = Rp550.000
Nilai sebesar Rp550.000 merupakan kewajiban pajak yang harus disetorkan oleh pabrik garmen tersebut kepada negara pada akhir periode pelaporan pajak.
Apa Fungsi Utama PPN bagi Perekonomian Negara?
Fungsi utama PPN adalah sebagai salah satu sumber pendapatan negara yang krusial untuk membiayai anggaran belanja Anggaran Pendapatan dan Belanja Negara (APBN) serta mendukung pembangunan nasional secara berkelanjutan. Selain fungsi anggaran tersebut, pungutan ini juga berfungsi sebagai instrumen pengatur kebijakan fiskal guna mengendalikan konsumsi masyarakat terhadap barang-barang tertentu.
Penerimaan dari sektor ini membantu pemerintah menjaga stabilitas makroekonomi melalui pemerataan beban pajak yang proporsional terhadap tingkat pengeluaran konsumsi. Dengan sistem administrasi perpajakan yang transparan, kepatuhan pelaku usaha dalam mengelola pungutan ini turut memperkuat fondasi kepatuhan fiskal nasional secara menyeluruh.
Pastikan bisnis Anda mematuhi regulasi perpajakan terbaru guna menghindari risiko sanksi administratif dan menjaga kesehatan finansial perusahaan. Jika Anda membutuhkan pendampingan profesional terkait perhitungan, pelaporan, atau strategi kepatuhan pajak perusahaan, silakan manfaatkan halaman layanan kami atau lakukan konsultasi langsung melalui WhatsApp dengan tim ahli kami sekarang juga.
FAQ: Pertanyaan Seputar PPN
- Berapa tarif PPN yang berlaku saat ini di Indonesia? Tarif umum yang berlaku di Indonesia adalah 11%, sebagaimana diatur dalam Undang-Undang Nomor 7 Tahun 2021 tentang Harmonisasi Peraturan Perpajakan (UU HPP), dengan rentang kewenangan penyesuaian tarif antara 5% hingga 15% oleh pemerintah.
- Siapa yang wajib memungut dan menyetorkan PPN? Pihak yang wajib memungut, menyetorkan, dan melaporkan PPN adalah badan usaha atau orang pribadi yang telah dikukuhkan sebagai Pengusaha Kena Pajak (PKP) yang melakukan penyerahan BKP atau JKP.
- Apa sanksi jika terlambat menyetor atau melaporkan PPN? Keterlambatan penyetoran atau pelaporan Surat Pemberitahuan (SPT) Masa PPN akan dikenakan sanksi administratif berupa denda keterlambatan serta sanksi bunga per bulan sesuai dengan ketentuan perundang-undangan perpajakan yang berlaku.
Referensi
- Undang-Undang Republik Indonesia Nomor 8 Tahun 1983 tentang Pajak Pertambahan Nilai Barang dan Jasa dan Pajak Penjualan atas Barang Mewah sebagaimana telah beberapa kali diubah terakhir dengan Undang-Undang Nomor 7 Tahun 2021 tentang Harmonisasi Peraturan Perpajakan.
- Direktorat Jenderal Pajak Kementerian Keuangan Republik Indonesia. Petunjuk Teknis Pengadministrasian Pajak Pertambahan Nilai. https://www.pajak.go.id/