Buku besar akuntansi adalah kumpulan akun atau rekening yang saling berhubungan dan berfungsi untuk mencatat serta meringkas mutasi perubahan data keuangan dari jurnal umum ke dalam masing-masing pos akun secara spesifik. Dokumen ini menjadi pusat pengikhtisaran data transaksi sebelum disusun ke dalam laporan laba rugi dan posisi keuangan perusahaan.
Daftar Isi
Apa itu buku besar akuntansi?
Buku besar akuntansi adalah buku catatan permanen yang memuat ringkasan seluruh transaksi keuangan yang telah dicatat sebelumnya dalam jurnal umum atau jurnal khusus selama satu periode akuntansi tertentu. Setiap akun dalam pembukuan ini memiliki nomor kode akun atau chart of accounts yang memudahkan identifikasi, mulai dari kelompok aset, liabilitas, ekuitas, pendapatan, hingga beban operasional.
Keberadaan pencatatan ini sangat krusial bagi entitas bisnis untuk memantau saldo akhir setiap pos keuangan secara real-time. Melalui pembukuan ini, akuntan dapat melacak riwayat transaksi dari awal periode hingga tanggal penutupan buku secara sistematis tanpa harus memeriksa kembali ratusan atau ribuan baris data dalam jurnal harian.
Apa fungsi utama buku besar akuntansi bagi perusahaan?
Fungsi utama buku besar akuntansi adalah menyajikan data ringkas mengenai perubahan saldo setiap akun secara kronologis dan sistematis guna mempermudah penyusunan laporan keuangan akhir periode. Tanpa adanya pengikhtisaran yang tepat, manajemen akan kesulitan untuk melihat posisi keuangan perusahaan secara akurat.
Berikut adalah rincian fungsi krusial dari pencatatan ini:
Menyediakan informasi saldo akhir setiap akun secara terperinci untuk keperluan audit internal maupun eksternal.
Menjadi instrumen pengendali internal untuk mendeteksi potensi kesalahan pencatatan atau selisih nominal antara jurnal dan dokumen transaksi.
Menjadi dasar acuan utama dalam menyusun neraca saldo (trial balance) sebelum proses penyesuaian akhir tahun.
Membantu manajemen dalam mengambil keputusan strategis berdasarkan performa saldo akun pendapatan dan beban secara berkala.
Apa saja jenis bentuk format buku besar akuntansi?
Jenis bentuk format buku besar akuntansi terdiri dari empat model utama, yaitu bentuk T, bentuk dua kolom, bentuk tiga kolom, dan bentuk empat kolom yang masing-masing memiliki tata letak kolom saldo berbeda. Pemilihan format ini biasanya disesuaikan dengan skala volume transaksi dan kebutuhan operasional perusahaan.
Bentuk T (T-Account)
Bentuk T adalah format paling sederhana yang menyerupai huruf ‘T’ besar, di mana sisi kiri digunakan untuk mencatat debit dan sisi kanan untuk kredit tanpa menyertakan kolom saldo berjalan. Model ini biasanya hanya digunakan untuk keperluan analisis cepat, simulasi pembelajaran akuntansi, atau pemeriksaan kasar di luar sistem pembukuan formal.
Bentuk Dua Kolom dan Tiga Kolom
Format dua kolom memuat rincian tanggal, keterangan, ref, dan nilai debit di sisi kiri serta kredit di sisi kanan tanpa kolom saldo tersendiri. Sementara itu, bentuk tiga kolom menambahkan kolom saldo (balance) di bagian ujung kanan setelah kolom debit dan kredit, sehingga posisi saldo akun dapat langsung diketahui setelah setiap transaksi dicatat.
Bentuk Empat Kolom
Bentuk empat kolom merupakan standar yang paling sering digunakan dalam sistem akuntansi modern karena memisahkan kolom saldo menjadi dua bagian spesifik, yaitu kolom saldo debit (D) dan kredit (K). Dengan format ini, akuntan dapat langsung mengenali apakah posisi normal suatu akun sedang berada di posisi surplus debit atau kredit secara instan.
Bagaimana cara menyusun dan memposting dari jurnal ke buku besar?
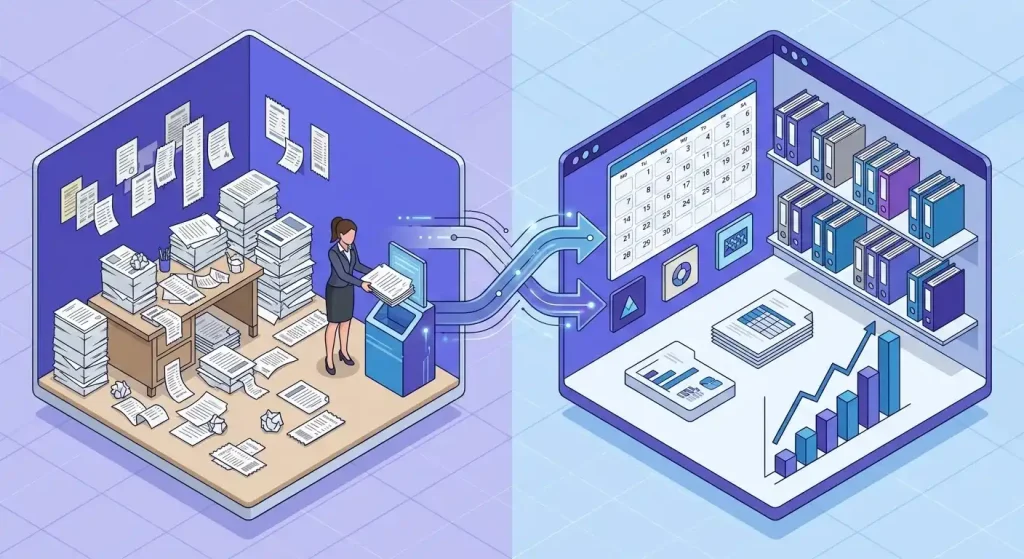
Cara menyusun dan memposting dari jurnal ke buku besar dilakukan dengan memindahkan nominal transaksi dari jurnal umum secara kronologis ke dalam halaman akun yang bersesuaian dengan memperhatikan posisi debit atau kreditnya. Proses ini membutuhkan ketelitian tinggi agar tidak terjadi kesalahan pemindahan nilai angka atau salah pos akun.
Langkah-langkah praktis dalam melakukan posting transaksi meliputi:
1. Memeriksa tanggal transaksi di jurnal umum agar pencatatan di buku besar tetap kronologis.
2. Memindahkan angka dari kolom debit di jurnal ke kolom debit pada akun buku besar yang bersangkutan.
3. Memindahkan angka dari kolom kredit di jurnal ke kolom kredit pada akun buku besar yang bersangkutan.
4. Mengisi kolom referensi (ref) di buku besar dengan nomor halaman jurnal, dan sebaliknya mengisi kolom referensi di jurnal dengan nomor kode akun.
5. Menghitung saldo berjalan jika menggunakan format tiga atau empat kolom.
Sebagai panduan tata kelola keuangan yang komprehensif, Anda dapat merujuk pada standar pelaporan yang diterbitkan oleh Kementerian Keuangan Republik Indonesia terkait regulasi akuntansi komersial.
Bagaimana contoh format penulisan buku besar akuntansi?
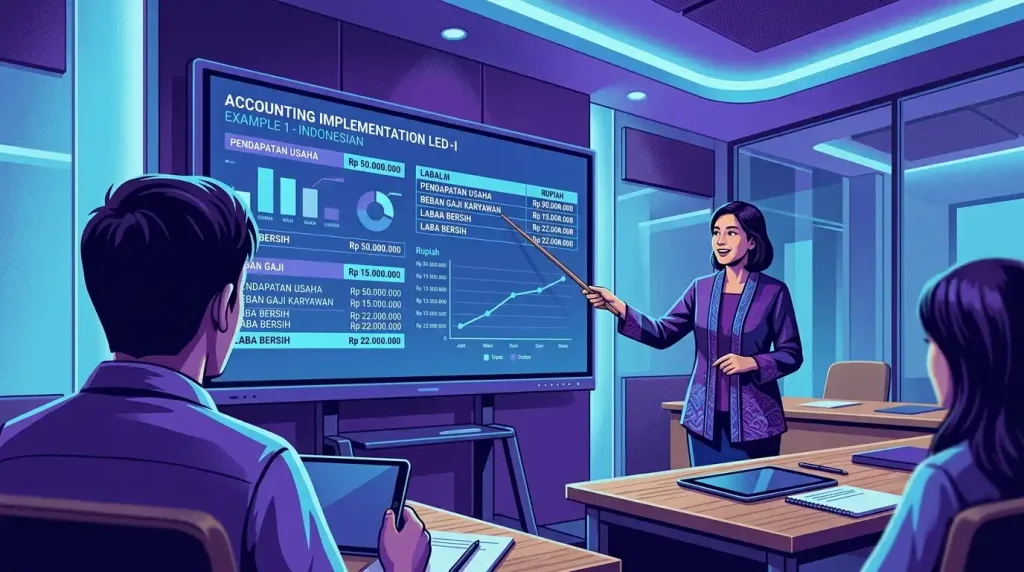
Contoh format penulisan buku besar akuntansi menggunakan bentuk empat kolom untuk akun Kas (Kode Akun: 111) dapat dilihat melalui ilustrasi transaksi pencatatan setoran modal awal dan pembayaran sewa kantor secara tunai. Kolom ini memuat tanggal, keterangan, referensi, debit, kredit, serta saldo akhir.
Ilustrasi transaksi Kas:
01 Januari: Setoran modal awal pemilik sebesar Rp50.000.000 (Debit).
05 Januari: Pembayaran sewa kantor tunai sebesar Rp5.000.000 (Kredit).
Tabel Ilustrasi Buku Besar Akun Kas:
| Tanggal | Keterangan | Ref | Debit (Rp) | Kredit (Rp) | Saldo Debit (Rp) | Saldo Kredit (Rp) |
| 01/01 | Setoran Modal | JU-01 | 50.000.000 | 50.000.000 | – | |
| 05/01 | Beban Sewa | JU-01 | 5.000.000 | 45.000.000 | – |
Melalui tabel di atas, dapat diketahui secara langsung bahwa saldo akhir akun Kas pada tanggal 5 Januari berada di posisi debit sebesar Rp45.000.000.
Pengelolaan pembukuan dan buku besar yang tertib merupakan fondasi penting untuk memastikan kepatuhan pajak dan kesehatan finansial entitas Anda. Jika perusahaan Anda membutuhkan pendampingan profesional dalam penyusunan laporan keuangan dan manajemen perpajakan, silakan manfaatkan layanan profesional melalui halaman layanan kami atau lakukan konsultasi langsung melalui WhatsApp bersama tim ahli kami.
FAQ: Pertanyaan Seputar Buku Besar Akuntansi
- Apa perbedaan antara jurnal umum dan buku besar akuntansi? Jurnal umum adalah catatan harian transaksi keuangan yang disusun secara kronologis berdasarkan urutan waktu terjadinya. Sedangkan buku besar adalah kumpulan akun yang mengelompokkan data dari jurnal umum tersebut ke dalam pos masing-masing agar terlihat saldo akhirnya.
- Kapan proses posting dari jurnal ke buku besar dilakukan? Proses posting umumnya dilakukan secara berkala, bisa setiap hari, setiap akhir pekan, atau pada akhir bulan tergantung pada volume transaksi perusahaan dan kebijakan akuntansi internal yang berlaku.
- Mengapa saldo dalam buku besar harus dihitung secara berkala? Perhitungan saldo berkala diperlukan untuk memastikan bahwa setiap transaksi tercatat dengan benar, mendeteksi selisih lebih awal, serta mempermudah penyusunan neraca saldo dan laporan keuangan akhir periode.