Akuntansi restoran adalah sistem pencatatan, pengklasifikasian, dan pelaporan transaksi keuangan yang spesifik untuk industri F&B, mencakup manajemen persediaan bahan baku, kalkulasi harga pokok penjualan (HPP), serta kepatuhan pajak daerah dan pusat. Pengelolaan yang disiplin pada sektor ini mencegah kebocoran operasional akibat tingginya perputaran stok harian.
Daftar Isi
Apa itu akuntansi restoran?
Akuntansi restoran adalah disiplin ilmu pencatatan keuangan khusus yang dirancang untuk mengatasi kompleksitas industri makanan dan minuman, termasuk pengelolaan inventaris yang mudah rusak, biaya tenaga kerja yang fluktuatif, dan margin keuntungan yang tipis. Sistem ini mengintegrasikan pencatatan Point of Sales (POS) dengan laporan laba rugi untuk memantau performa harian secara real-time.
Penerapan akuntansi yang tepat memastikan pemilik bisnis tidak mencampuradukkan dana operasional dengan kebutuhan pribadi. Setiap pembelian bahan baku, utilitas dapur, dan gaji koki harus dikategorikan secara akurat ke dalam buku besar.
Komponen Utama Akuntansi Restoran
Pencatatan Harian (Daily Sales): Rekonsiliasi antara laporan mesin POS dengan uang tunai dan transaksi digital yang masuk ke rekening bank.
Manajemen Persediaan: Penghitungan fisik stok secara berkala untuk mendeteksi penyusutan, pencurian, atau bahan baku yang kadaluarsa.
Pengendalian Biaya Primer: Pemantauan ketat terhadap rasio biaya makanan (food cost) dan biaya tenaga kerja (labor cost) agar berada di batas aman industri.
Bagaimana cara melakukan pembukuan restoran yang efektif?
Pembukuan restoran yang efektif memerlukan pemisahan rekening bank antara bisnis dan pribadi, serta penggunaan perangkat lunak akuntansi berbasis cloud yang terintegrasi langsung dengan sistem POS. Pencatatan harus dilakukan setiap hari untuk meminimalkan selisih kas dan memudahkan pelacakan pengeluaran operasional sekecil apa pun.
1. Pisahkan Rekening Bank Bisnis dan Pribadi
Pencampuran dana adalah kesalahan fatal yang sering menghambat audit keuangan dan pelaporan pajak. Buat akun khusus atas nama badan usaha atau nama operasional restoran untuk seluruh transaksi masuk dan keluar.
2. Integrasikan Sistem POS dengan Software Akuntansi
Sistem POS modern menghasilkan data penjualan, metode pembayaran, dan diskon yang sangat banyak. Integrasi otomatis mencegah kesalahan manusia (human error) dalam memindahkan angka penjualan ke dalam buku besar akuntansi.
3. Lakukan Stok Opname Secara Berkala
Inventaris restoran memiliki nilai likuiditas tinggi dan risiko susut yang besar. Lakukan penghitungan fisik stok bahan baku utama setiap minggu atau setiap akhir bulan untuk menghitung nilai HPP yang akurat.
Apa saja laporan keuangan restoran yang wajib disusun?
Laporan keuangan restoran yang wajib disusun meliputi laporan laba rugi untuk mengukur profitabilitas, neraca untuk melihat posisi aset dan kewajiban, serta laporan arus kas untuk memantau likuiditas tunai harian. Ketiga laporan ini menjadi acuan utama bagi investor atau lembaga keuangan dalam menilai kesehatan finansial bisnis F&B Anda.
1. Laporan Laba Rugi (Income Statement)
Laporan ini merinci total pendapatan dari penjualan makanan dan minuman dikurangi seluruh biaya operasional, termasuk sewa tempat, gaji karyawan, utilitas, dan HPP. Anda dapat melihat apakah restoran meraup laba bersih atau mengalami kerugian dalam periode tertentu.
2. Laporan Neraca (Balance Sheet)
Neraca menampilkan posisi aset restoran (seperti kas, piutang, peralatan dapur, inventaris) berbanding dengan liabilitas (utang dagang, pinjaman bank) dan ekuitas pemilik.
3. Laporan Arus Kas (Cash Flow Statement)
Arus kas sangat krusial bagi restoran karena siklus perputaran uang yang cepat. Laporan ini menunjukkan dari mana kas masuk (penjualan tunai, QRIS, kartu) dan ke mana kas keluar (pembayaran supplier, gaji mingguan).
Bagaimana ketentuan pajak restoran di Indonesia?
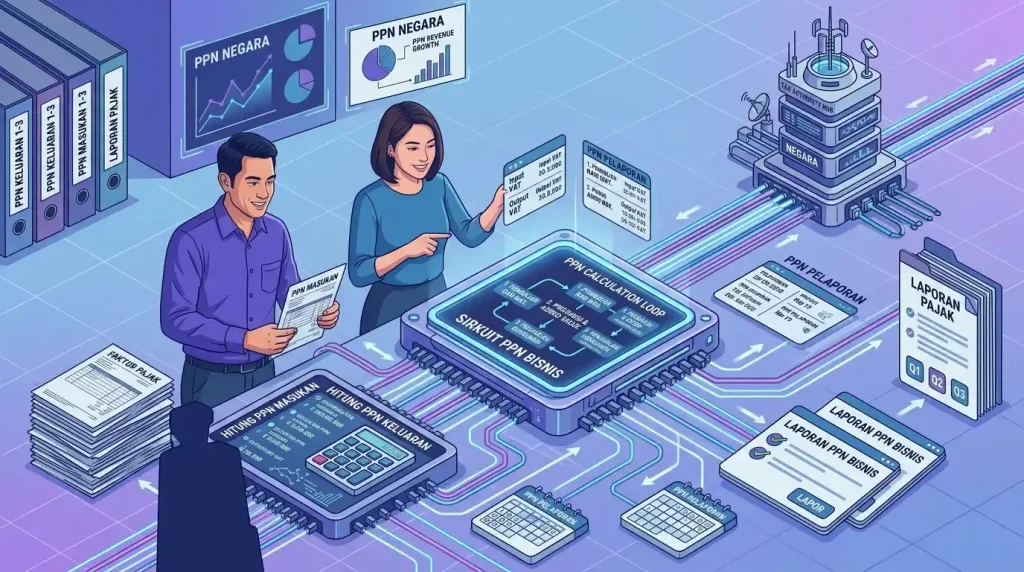
Pajak restoran di Indonesia umumnya melibatkan Pajak Pertambahan Nilai (PPN) atau Pajak Barang dan Jasa Tertentu (PBJT) atas makanan dan minuman yang dikonsumsi langsung di tempat, serta kewajiban PPh Badan dan PPh Pasal 21 atas penghasilan karyawan. Tarif PBJT untuk makanan dan minuman ditetapkan paling tinggi sebesar 10% dan dipungut langsung dari konsumen melalui struk pembayaran.
Restoran yang berbentuk badan usaha juga wajib menghitung dan menyetor PPh Badan sesuai dengan ketentuan perpajakan yang berlaku melalui Direktorat Jenderal Pajak di situs resmi Direktorat Jenderal Pajak. Kepatuhan terhadap pelaporan pajak daerah dan pusat menghindari sanksi administratif berupa denda keterlambatan.
Jenis Kewajiban Pajak Restoran
PBJT Makanan dan Minuman
Pajak atas konsumsi yang dibayar oleh konsumen dan disetorkan secara periodik ke kas daerah melalui Badan Pendapatan Daerah (Bapenda).
PPh Pasal 21
Pemotongan pajak atas penghasilan karyawan, koki, dan pelayan restoran.
PPh Pasal 4 ayat (2)
Pajak final atas sewa tanah dan bangunan jika lokasi restoran berstatus sewa.
FAQ: Pertanyaan Seputar Akuntansi Restoran
- Berapa idealnya persentase food cost dalam akuntansi restoran? Secara umum, idealnya food cost atau harga pokok bahan baku berkisar antara 28% hingga 35% dari total harga jual menu, tergantung pada jenis konsep restoran (fine dining, casual, atau fast food).
- Apakah restoran kecil wajib menggunakan software akuntansi khusus? Ya, penggunaan software akuntansi sangat disarankan bahkan untuk usaha mikro agar pencatatan HPP dan rekonsiliasi pembayaran digital tidak tercatat manual yang rentan salah.
- Bagaimana cara mencatat bahan makanan yang rusak atau saji sisa? Bahan yang rusak, kedaluwarsa, atau terbuang harus dicatat sebagai beban limbah (wastage expense*) untuk mengontrol efisiensi operasional dapur.
Pastikan pembukuan dan kepatuhan pajak restoran Anda dikelola secara akurat untuk menghindari risiko finansial di masa depan, dan pelajari lebih lanjut solusi pembukuan profesional melalui halaman layanan kami atau diskusikan kebutuhan spesifik usaha Anda dengan konsultasi langsung melalui WhatsApp.