Sistem perpajakan di Indonesia membagi kewajiban fiskal ke dalam beberapa jenis utama, terutama Pajak Penghasilan (PPh), Pajak Pertambahan Nilai (PPN), dan Pajak Final. Ketiga jenis pajak ini memiliki subjek, objek, tarif, dan mekanisme pemungutan yang berbeda sesuai Undang-Undang Harmonisasi Peraturan Perpajakan (UU HPP), guna memastikan kepatuhan wajib pajak orang pribadi maupun badan usaha.
Daftar Isi
Apa Perbedaan Utama Antara PPh, PPN, dan Pajak Final?
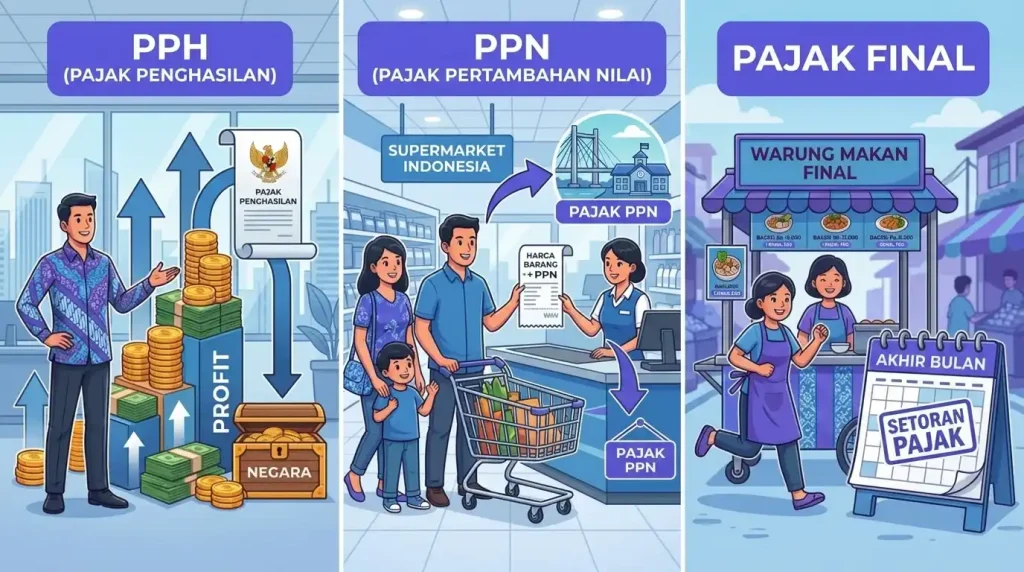
Perbedaan mendasar antara PPh, PPN, dan Pajak Final terletak pada objek pungutan serta perlakuan perhitungannya. PPh dikenakan atas tambahan kemampuan ekonomis (penghasilan), PPN dibebankan atas konsumsi barang atau jasa kena pajak, sedangkan Pajak Final merupakan PPh dengan perlakuan khusus di mana kewajiban pajaknya langsung selesai seketika saat transaksi terjadi.
Penetapan ketiga kategori pajak ini bertujuan untuk membedakan perlakuan akuntansi, saat terutang, serta mekanisme pengkreditannya dalam laporan keuangan perusahaan.
| Parameter | Pajak Penghasilan (PPh Non-Final) | Pajak Pertambahan Nilai (PPN) | Pajak Penghasilan Final |
|---|---|---|---|
| Objek Pajak | Laba neto, dividen, gaji, jasa, dan keuntungan modal. | Penyerahan Barang Kena Pajak (BKP) dan Jasa Kena Pajak (JKP). | Transaksi spesifik seperti sewa properti, bunga, atau omzet UMKM. |
| Beban Pajak Ditanggung Oleh | Penerima penghasilan (Wajib Pajak bersangkutan). | Konsumen akhir barang atau jasa. | Penerima penghasilan. |
| Mekanisme Kredit | Dapat dikreditkan di akhir tahun pajak pada SPT Tahunan. | Pajak Masukan dapat dikreditkan terhadap Pajak Keluaran. | Tidak dapat dikreditkan; dianggap selesai seketika. |
Bagaimana Mekanisme dan Jenis Pajak Penghasilan (PPh)?
Pajak Penghasilan (PPh) adalah pungutan wajib atas setiap penghasilan yang diterima atau diperoleh wajib pajak dalam satu tahun pajak. Mekanisme PPh menggunakan sistem pemotongan atau pemungutan (withholding tax) maupun pembayaran mandiri, yang nantinya dikreditkan atau dihitung ulang pada pelaporan Surat Pemberitahuan (SPT) Tahunan berdasarkan tarif umum yang berlaku.
Wajib pajak perlu memahami pasal-pasal pemotongan PPh yang umum digunakan dalam aktivitas operasional bisnis:
1. PPh Pasal 21 dan PPh Pasal 26
PPh 21 mengatur pemotongan pajak atas penghasilan berupa gaji, upah, honorarium, tunjangan, dan pembayaran lain yang diterima oleh tenaga kerja dalam negeri. Sementara itu, PPh Pasal 26 diberlakukan untuk penghasilan yang diterima oleh wajib pajak luar negeri atas aktivitas ekonomi di Indonesia.
2. PPh Pasal 22 dan PPh Pasal 23
PPh 22 dipungut atas transaksi perdagangan barang tertentu, impor, atau transaksi dengan bendaharawan pemerintah. PPh 23 mengatur pemotongan atas penghasilan modal, penyerahan jasa teknik, jasa manajemen, jasa konsultan, serta sewa aktiva selain tanah dan bangunan.
3. PPh Pasal 25 dan PPh Pasal 29
PPh 25 merupakan mekanisme angsuran bulanan pajak penghasilan agar beban pajak tahunan tidak menumpuk di akhir periode. Apabila total PPh terutang di akhir tahun lebih besar daripada kredit pajak (PPh 21, 22, 23, dan 25), selisih kurang bayar tersebut dibayar sebagai PPh 29 sebelum SPT Tahunan dilaporkan ke Direktorat Jenderal Pajak.
Mengapa PPN Dikenakan pada Transaksi Barang dan Jasa?
Pajak Pertambahan Nilai (PPN) dikenakan karena adanya konsumsi Barang Kena Pajak (BKP) atau Jasa Kena Pajak (JKP) di dalam Daerah Pabean. PPN bersifat tidak langsung, artinya beban pajak ditanggung oleh konsumen akhir, tetapi disetor dan dilaporkan oleh Pengusaha Kena Pajak (PKP) melalui mekanisme Pajak Masukan dan Pajak Keluaran.
Sesuai ketentuan UU HPP, tarif PPN umum yang berlaku saat ini adalah sebesar 11%. Pengusaha Kena Pajak wajib menerbitkan Faktur Pajak sebagai bukti pungutan PPN setiap kali melakukan transaksi penjualan BKP/JKP.
Perhitungan PPN terutang setiap masa pajak menggunakan formula standar berikut:
PPN Kurang/Lebih Bayar = Pajak Keluaran - Pajak Masukan
Jika Pajak Keluaran lebih besar daripada Pajak Masukan, selisihnya wajib disetorkan ke kas negara. Sebaliknya, jika Pajak Masukan lebih besar, PKP dapat mengajukan kompensasi ke masa pajak berikutnya atau mengajukan restitusi.
Apa Itu Pajak Final dan Kapan Pajak Ini Berlaku?
Pajak Final adalah skema pemotongan pajak penghasilan yang langsung mengakhiri kewajiban perpajakan atas transaksi tertentu tanpa perlu diperhitungkan kembali dalam penghitungan laba kena pajak di akhir tahun. Penghasilan yang dikenakan PPh Final tidak digabungkan dengan penghasilan non-final lainnya dalam perhitungan tarif umum SPT Tahunan.
Pemerintah menerapkan skema final untuk mempermudah administrasi perpajakan dan memberikan kepastian hukum bagi sektor usaha tertentu.
Karakteristik dan Objek PPh Pasal 4 Ayat (2)
PPh Final Pasal 4 ayat (2) dikenakan atas jenis transaksi tertentu dengan tarif tetap yang dihitung langsung dari jumlah bruto transaksi. Objek pajaknya meliputi persewaan tanah dan/atau bangunan (10%), pengalihan hak atas tanah dan/atau bangunan (2,5%), bunga deposito, hadiah undian, serta jasa konstruksi.
Skema PPh Final UMKM Berdasarkan PP 55 Tahun 2022
Wajib pajak orang pribadi dan badan dengan peredaran bruto (omzet) tidak melebihi Rp4,8 miliar setahun berhak memanfaatkan skema PPh Final UMKM dengan tarif 0,5% dari omzet bruto per bulan. Khusus wajib pajak orang pribadi UMKM, penghasilan bruto sampai dengan Rp500 juta dalam satu tahun pajak tidak dikenai pajak.
FAQ: Pertanyaan Seputar Jenis Pajak
- Apakah pengusaha non-PKP boleh memungut PPN kepada pembeli? Tidak boleh. Pemungutan PPN dan penerbitan Faktur Pajak hanya sah dilakukan oleh badan atau individu yang telah resmi dikukuhkan sebagai Pengusaha Kena Pajak (PKP).
- Mengapa bukti potong PPh Final tidak bisa dijadikan kredit pajak pada SPT Tahunan? PPh Final dianggap telah melunasi seluruh kewajiban pajak atas transaksi tersebut secara tuntas, sehingga pajaknya tidak dapat dikurangkan dari total PPh terutang di akhir tahun.
- Apakah satu transaksi bisnis bisa dikenakan PPh dan PPN secara bersamaan?Bisa. Sebagai contoh, transaksi pembayaran jasa manajemen oleh perusahaan PKP akan dipotong PPh Pasal 23 sebesar 2% atas nilai jasa dan ditambahkan pungutan PPN sebesar 11% dari nilai penggantian.
Kesalahan dalam mengklasifikasikan PPh, PPN, dan PPh Final dapat memicu sanksi denda administrasi serta koreksi fiskal yang merugikan arus kas operasional. Untuk memastikan perhitungan pajak transaksi usaha Anda akurat dan sesuai dengan regulasi terkini, pelajari solusi kepatuhan pajak melalui halaman layanan kami atau jadwalkan sesi konsultasi langsung melalui WhatsApp bersama tim akuntan kami.